Dégât des eaux causé par un appareil encastré : sécuriser le logement et identifier la fuite
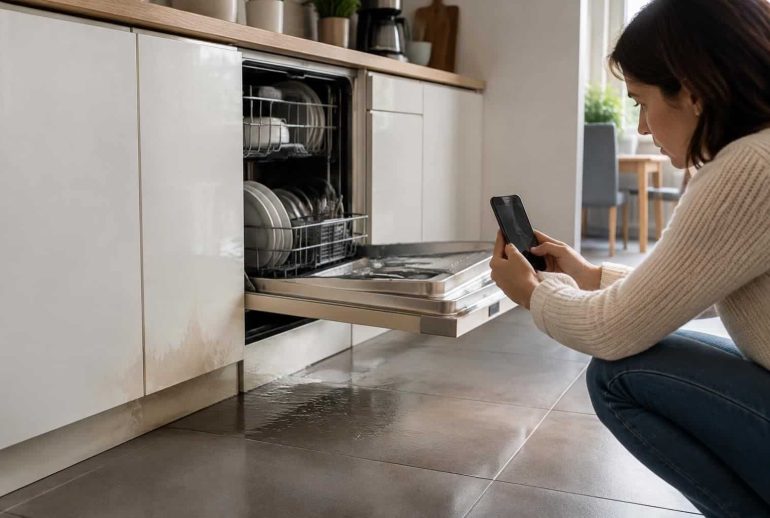
Une flaque apparaît sous le lave-vaisselle, puis le parquet se soulève devant les meubles de cuisine. Lorsqu’un appareil encastré provoque un dégât des eaux, l’habillage masque souvent le point de départ et laisse l’humidité progresser derrière les plinthes. La priorité consiste à arrêter l’écoulement sans aggraver les dommages ni effacer les preuves utiles à votre assurance habitation.
Couper l’eau et sécuriser l’électricité avant toute manipulation
Fermez le robinet d’alimentation de l’équipement si vous pouvez l’atteindre sans danger. À défaut, coupez l’arrivée générale du logement et cessez immédiatement d’utiliser la machine, même si son programme semble presque terminé.
Si l’eau approche d’une prise ou d’un raccordement électrique, ne touchez ni la fiche ni l’appareil. Coupez le circuit concerné depuis le tableau électrique uniquement si celui-ci reste accessible dans une zone sèche ; sinon, éloignez-vous et sollicitez un professionnel.
Épongez ensuite l’eau accessible et déplacez les objets menacés. Ces mesures conservatoires limitent l’aggravation du sinistre : elles ne nécessitent pas d’attendre l’accord de l’assureur, contrairement à une réfection complète du mobilier ou du revêtement.
Ne pas confondre appareil intégré et canalisation encastrée
Un lave-vaisselle intégré dans une cuisine reste un équipement électroménager. Son installation derrière une façade décorative ne transforme pas automatiquement son flexible, sa pompe ou ses raccordements en éléments immobiliers relevant du propriétaire.
À l’inverse, une conduite dissimulée dans une cloison peut alimenter la machine sans lui appartenir. Cette distinction compte pour déterminer les intervenants, organiser les investigations et apprécier les responsabilités : l’emplacement de la flaque ne prouve pas l’origine de la fuite.
Prenons le cas de Camille, locataire d’un appartement équipé. Elle découvre de l’eau devant son lave-vaisselle intégré ; après dépose de la plinthe, le plombier constate que l’écoulement provient du raccord mural et non de la cuve. Sa déclaration devra reprendre ce constat technique plutôt que l’hypothèse initiale d’une panne de l’électroménager.
Documenter les dégâts avant de déplacer l’équipement
Photographiez la cuisine dans son ensemble, puis les zones touchées : plinthes gonflées, fonds de meubles, parquet, raccordements et traces sur les murs. Une courte vidéo peut également montrer un écoulement actif, à condition de ne pas remettre volontairement l’installation en fonctionnement.
- Notez la date et l’heure de découverte, ainsi que les premières mesures prises.
- Relevez la marque, le modèle et, si accessible, le numéro de série de la machine.
- Photographiez les raccords visibles avant leur démontage.
- Conservez les factures de dépannage et demandez un compte rendu écrit.
- Prévenez rapidement le voisin du dessous si une propagation paraît possible.
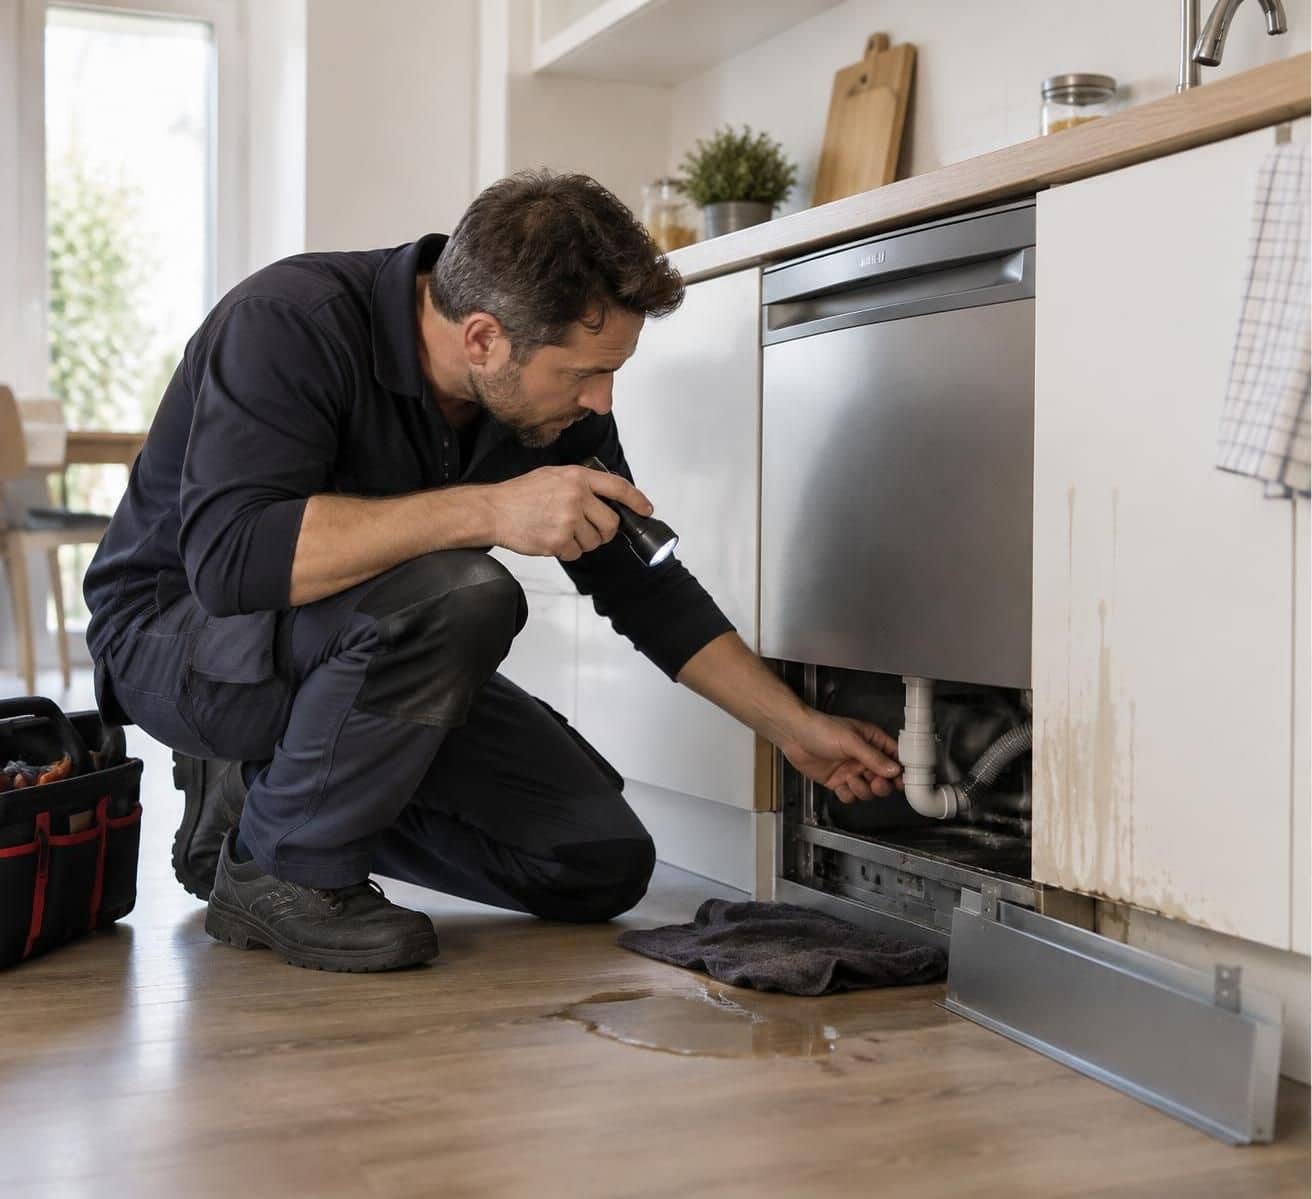
Ne forcez pas l’extraction d’un équipement intégré : ses fixations, ses tuyaux courts ou sa façade peuvent rendre l’opération délicate. Un démontage improvisé risque de casser un raccord et de compliquer l’identification du défaut initial.
La réparation urgente destinée à stopper l’écoulement peut être indispensable. Demandez toutefois au professionnel de conserver la pièce défectueuse lorsque cela est possible et de distinguer sur sa facture le diagnostic, le dépannage et les éventuelles opérations d’accès.
Les matériaux humides doivent ensuite pouvoir sécher, sans masquer prématurément les traces. Si un élément doit être jeté pour une raison sanitaire ou de sécurité, photographiez-le précisément et demandez, si possible, les consignes de votre assureur avant son enlèvement.
Le premier objectif est de stopper l’eau tout en conservant une preuve lisible de son parcours. Cette chronologie rendra la déclaration plus solide, même lorsque la cause exacte reste à confirmer.
Déclaration de dégât des eaux : quel délai respecter et quelles informations transmettre ?
La déclaration de sinistre doit partir rapidement, sans attendre le devis définitif ni le diagnostic complet. Vous pouvez signaler une origine présumée, puis compléter votre dossier après l’intervention du réparateur ; cette méthode évite de perdre du temps pour obtenir une certitude technique.
Comprendre le délai de déclaration à l’assurance habitation
L’article L.113-2 du Code des assurances prévoit que le délai fixé au contrat pour déclarer ce type d’événement ne peut être inférieur à cinq jours ouvrés. En pratique, de nombreux contrats retiennent cette durée, qui court à partir de la connaissance du sinistre et non nécessairement du début de l’écoulement.
Les jours ouvrés correspondent aux jours habituellement travaillés, généralement du lundi au vendredi, hors jours fériés. Pour éviter toute difficulté de calcul, transmettez votre signalement dès la découverte et consultez les conditions contractuelles si une échéance vous semble ambiguë.
Un retard ne provoque pas automatiquement un refus d’indemnisation. Une déchéance pour déclaration tardive suppose notamment une clause contractuelle et la preuve, par l’assureur, d’un préjudice causé par ce retard ; elle ne peut pas être opposée lorsque celui-ci résulte d’un cas fortuit ou de force majeure.
Préparer une déclaration factuelle et suffisamment précise
Utilisez le canal prévu par votre compagnie : espace client, application, téléphone ou courrier. Si vous commencez par un appel, demandez une référence de dossier et transmettez ensuite les informations écrites permettant de conserver une trace datée.
Votre déclaration de dégât des eaux doit identifier le logement, le contrat, la date de découverte et les circonstances observées. Décrivez les surfaces et biens touchés, les interventions réalisées et les autres personnes concernées, sans vous attribuer une responsabilité que le diagnostic n’a pas établie.
Dans le cas de Camille, une formulation pertinente serait : « De l’eau a été constatée devant le lave-vaisselle intégré et sous les meubles bas. L’alimentation a été fermée ; l’origine précise reste à confirmer par le plombier. » Cette description distingue clairement le fait observé de son interprétation.
Modèle de déclaration pour une fuite sur un appareil intégré
Objet : déclaration de dégât des eaux — contrat numéro [référence]
Je vous informe avoir découvert, le [date] à [heure], un écoulement d’eau dans le logement situé [adresse]. Les traces ont été constatées au niveau de [équipement et emplacement], avec des dommages visibles sur [sol, meubles, murs ou autres biens].
J’ai immédiatement pris les mesures suivantes : [fermeture de l’arrivée d’eau, arrêt de l’appareil, protection des biens, intervention d’urgence]. L’origine est [confirmée par le professionnel selon son rapport joint / encore en cours de recherche].
Les autres personnes potentiellement concernées sont [coordonnées du voisin, du propriétaire ou du syndic]. Je joins les premières photographies et les justificatifs disponibles, et vous remercie de m’indiquer les documents complémentaires nécessaires ainsi que les modalités de prise en charge.
Ce modèle doit être adapté à la réalité, notamment si aucune autre habitation n’est touchée. N’attendez pas de disposer de toutes les factures : annoncez simplement que des pièces complémentaires suivront et conservez une copie de chaque envoi.
Vous pouvez aussi consulter les démarches relatives à l’assurance et aux travaux après un sinistre pour préparer les échanges concernant les réparations. Le dossier initial reste toutefois distinct de l’autorisation éventuelle de lancer une remise en état complète.
Déclarer vite ne signifie pas tout savoir : il faut transmettre les faits disponibles, puis les compléter sans les déformer.
Appareil encastré : quelles garanties couvrent les dommages et qui doit intervenir ?
La garantie dégât des eaux vise les conséquences d’un écoulement couvert, mais elle ne finance pas nécessairement la réparation de sa cause. Cette différence explique pourquoi une cuisine endommagée peut être indemnisée alors que le remplacement de la pompe défectueuse reste à la charge du détenteur de l’équipement.
Distinguer dommages consécutifs, panne et recherche de fuite
Selon les stipulations du contrat, les dommages des eaux peuvent concerner les peintures, revêtements, meubles et effets personnels. La couverture dépend de l’événement garanti, des biens assurés, des plafonds et des exclusions ; l’encastrement ne crée pas, à lui seul, une protection supplémentaire.
La panne de la machine relève éventuellement d’une garantie spécifique : dommages électriques, panne électroménagère, extension commerciale ou garantie légale applicable. Une fuite sur un matériel récemment installé peut aussi justifier un recours contre le vendeur ou l’installateur, à condition d’établir le défaut concerné.
La recherche de fuite constitue encore un poste différent. Demandez si votre contrat couvre le diagnostic, les démontages nécessaires, les investigations destructives et la remise en état après ouverture, car ces prestations ne sont pas toujours traitées de la même manière.
| Poste concerné | Prise en charge à examiner | Justificatif utile |
|---|---|---|
| Parquet gonflé après débordement | Garantie dégât des eaux selon le contrat | Photos et devis détaillé |
| Pompe interne défectueuse | Garantie panne ou recours éventuel, distinct des conséquences | Diagnostic et facture d’achat |
| Dépose du lave-vaisselle pour localiser l’écoulement | Garantie recherche de fuite et conditions d’accès | Facture précisant l’objet de l’intervention |
| Plafond du voisin endommagé | Assurances concernées et responsabilité éventuelle | Constat amiable et photographies |
Locataire, propriétaire ou copropriété : raisonner à partir de la cause
Le locataire doit assurer l’entretien courant et les réparations locatives qui lui incombent. Toutefois, une défaillance liée à la vétusté, à une malfaçon ou à un équipement fourni défectueux ne se traite pas automatiquement comme une négligence de l’occupant.
Le propriétaire intervient notamment pour les réparations qui ne relèvent pas des obligations locatives. Il faut donc vérifier le bail, l’inventaire des équipements et le rapport technique plutôt que conclure que tout flexible concerne le locataire ou que toute conduite cachée relève du bailleur.
Dans une copropriété, le règlement aide à distinguer les éléments privatifs des parties communes. Une colonne collective défectueuse appelle l’intervention du syndic, alors qu’un raccord propre à la cuisine peut relever d’une autre personne ; sa position derrière les meubles ne suffit pas à trancher.
Camille transmet ainsi le diagnostic au propriétaire, qui retrouve la facture de pose de la cuisine. Le défaut peut alors être examiné à partir d’éléments concrets : nature du raccord, ancienneté de l’installation et intervention récente éventuelle.
Vérifier les exclusions sans accepter les raccourcis
L’humidité chronique, la condensation ou certains défauts d’entretien peuvent être exclus ou ne pas correspondre à l’événement garanti. Pour autant, la présence d’un joint usé ne permet pas, à elle seule, d’écarter toute couverture : l’assureur doit appliquer les clauses pertinentes à la situation établie.
Pour comprendre les différences entre une défaillance du réseau et ses conséquences, les explications consacrées à l’assurance des dégâts des eaux liés à la plomberie peuvent compléter la lecture de vos garanties. Demandez toujours une motivation écrite lorsqu’un poste est refusé.
La bonne question n’est pas seulement « qui possède la machine ? », mais « quelle pièce a cédé, pourquoi et avec quelles conséquences ? »
Constat amiable, recherche de fuite et convention IRSI : organiser le dossier en immeuble
Lorsque l’eau atteint un autre appartement ou une partie commune, plusieurs assurances peuvent intervenir. Le constat amiable facilite leur coordination, mais il n’est pas une obligation légale générale ni une condition permettant de retarder votre propre signalement dans l’attente de toutes les signatures.
Remplir un constat sans reconnaître une responsabilité non établie
Indiquez les coordonnées des occupants, les assureurs, les adresses des locaux et les dégâts visibles. Décrivez séparément l’origine supposée et la cause confirmée, en précisant si un rapport de plombier est attendu.
Si le voisin constate une auréole sous votre cuisine, cela prouve une propagation possible, pas nécessairement une faute de votre part. Évitez donc d’écrire « je suis responsable » lorsque vous savez seulement qu’un écoulement est apparu près d’un équipement.
Chaque signataire transmet le document à son assureur. En cas de désaccord sur les circonstances, relatez votre version, joignez vos preuves et informez la compagnie : l’absence de signature commune ne doit pas bloquer l’ouverture du dossier.
Comprendre les seuils de la convention IRSI
La convention IRSI organise entre assureurs adhérents la gestion de certains sinistres incendie et dégât des eaux en immeuble. Ce n’est pas une garantie supplémentaire et son application ne constitue pas une démarche que l’assuré doit accomplir lui-même.
Dans son champ d’application, elle distingue notamment une première tranche jusqu’à 1 600 euros hors taxes de dommages matériels par local sinistré et une seconde au-delà de ce montant, jusqu’à 5 000 euros hors taxes. Il est donc inexact de présenter tous les dossiers inférieurs à 5 000 euros comme une seule catégorie sans recours.
Les modalités d’évaluation, de prise en charge et de recours diffèrent selon la tranche et les circonstances. Au-delà du plafond conventionnel, le traitement relève d’autres règles ; cela ne signifie pas que seul l’assureur du responsable peut indemniser les victimes.
Dans le dossier de Camille, les meubles de cuisine et le plafond du voisin sont évalués dans leurs locaux respectifs. Additionner simplement toutes les factures de l’immeuble ne suffit donc pas à déterminer la tranche applicable à chacun.
Faire organiser les investigations avant des démontages importants
L’assureur chargé d’organiser une recherche dépend notamment de l’occupation du local, du caractère destructif des investigations et des règles applicables. Demandez qui doit mandater l’entreprise et qui règlera sa prestation avant d’engager des frais importants.
Un professionnel peut commencer par contrôler les raccordements accessibles, l’évacuation et le fonctionnement de la machine. Une caméra ou une autre technique de détection devient utile lorsque le parcours de l’eau reste inexpliqué ; ces moyens ne sont pas systématiquement nécessaires pour un simple flexible percé.
Il n’existe pas de délai universel imposant, pour tout dossier, une recherche dans les dix jours ou une expertise sous trente jours. L’urgence dépend notamment de la persistance de l’écoulement, des risques électriques et de l’impossibilité d’utiliser normalement le logement.
Si le plafond voisin continue de s’humidifier après la fermeture du robinet de l’appareil, signalez-le immédiatement. Cela peut révéler une autre origine, une alimentation encore active ou la migration d’eau déjà accumulée dans les matériaux.
Conservez enfin une chronologie commune : découverte, coupure, passage du technicien, constat et observations ultérieures. Une coordination efficace repose sur une origine documentée et des interlocuteurs identifiés, pas sur une attribution précipitée des torts.
Expertise assurance et indemnisation : justifier les pertes et préparer les réparations
L’indemnisation dépend des garanties souscrites, du coût de remise en état et des modalités d’évaluation prévues au contrat. Pour un appareil intégré, le dossier doit rendre visibles des conséquences parfois cachées : fond de meuble déformé, isolant humide, plinthe irrécupérable ou revêtement atteint sous les caissons.
Préparer les justificatifs utiles à l’expertise assurance
Une expertise assurance peut être réalisée sur place, à distance ou sur pièces, selon le dossier. Son objectif est notamment de comprendre les circonstances, apprécier les dommages et chiffrer les réparations ; elle ne dispense pas l’assuré de fournir ses propres éléments.
Rassemblez les factures d’achat, les photographies antérieures disponibles, les références des meubles et les devis. Si vous ne retrouvez pas une facture, d’autres preuves peuvent aider, comme une confirmation de commande ou un relevé bancaire, sans garantir à elles seules la valeur revendiquée.
Demandez des devis ventilés entre dépose, séchage, remplacement et repose. Pour une cuisine intégrée, cette présentation permet de distinguer le coût de l’équipement en panne de celui des aménagements touchés et des opérations nécessaires pour y accéder.
Les conseils consacrés aux preuves à conserver pour les travaux et l’assurance sont particulièrement utiles lorsque plusieurs entreprises interviennent. Un dossier ordonné réduit les demandes répétées et permet de discuter précisément un chiffrage incomplet.
Comprendre la franchise, la vétusté et le remplacement à neuf
La franchise correspond à la part susceptible de rester à votre charge selon le contrat et le cadre de règlement applicable. Son montant n’est pas identique d’une compagnie à l’autre : vérifiez les conditions particulières plutôt que de vous fier à une moyenne présentée comme une règle.
La vétusté traduit la dépréciation d’un bien liée notamment à son âge et à son état. Une option de remplacement à neuf peut neutraliser tout ou partie de cette déduction, parfois sous condition de remplacement effectif et de production des factures dans un délai déterminé.
Supposons, à titre d’exemple, que les dommages couverts soient évalués à 2 400 euros, avec 300 euros de vétusté et une franchise applicable de 200 euros. Le premier règlement pourrait atteindre 1 900 euros, avec un complément éventuel si le contrat prévoit la récupération de la vétusté après travaux.
Ce calcul est illustratif, non une promesse de paiement. Les plafonds, les exclusions, les modalités conventionnelles et les recours éventuels peuvent modifier le résultat ; demandez un décompte détaillé avant d’accepter une proposition.
Faire sécher avant de reconstruire et discuter les postes manquants
Ne faites pas refermer une cloison ou reposer un sol sur un support encore humide. Une mesure d’humidité et, lorsque nécessaire, un séchage adapté évitent les déformations ultérieures et la réapparition de désordres après une réparation apparemment réussie.
Camille découvre ainsi que la façade visible est intacte, mais que le fond du meuble voisin a gonflé. Elle transmet des photographies prises après dépose et demande l’examen de ce poste avant la clôture du dossier.
Les délais de versement résultent notamment des dispositions contractuelles et de l’avancement du chiffrage ; aucun délai unique de trente jours ne s’applique à tous les dégâts des eaux. Si le règlement tarde, demandez par écrit les pièces manquantes, l’état de traitement et les possibilités d’acompte.
Après réparation, faites vérifier les raccordements, l’évacuation et l’accessibilité du robinet d’arrêt. Un détecteur placé dans une zone basse peut donner l’alerte, mais ne remplace ni une installation correcte ni l’entretien recommandé par le fabricant.
Un règlement satisfaisant repose sur des pertes démontrées et une remise en état techniquement durable, pas seulement sur la disparition des traces visibles.
Faut-il déclarer le sinistre si seule ma cuisine est touchée ?
Oui, si vous souhaitez mobiliser votre assurance, signalez les dommages dans le délai contractuel sans attendre leur chiffrage définitif. L’absence de voisin touché ne dispense pas de déclaration ; la prise en charge dépend ensuite des garanties et de la franchise applicable.
Puis-je faire réparer le lave-vaisselle avant le passage de l’expert ?
Vous pouvez faire réaliser les interventions urgentes nécessaires pour arrêter l’écoulement et sécuriser le logement. Photographiez les éléments avant démontage, demandez un diagnostic écrit et conservez les pièces défectueuses lorsque cela est possible ; sollicitez l’accord de l’assureur avant les travaux définitifs non urgents.
Le constat amiable est-il obligatoire si le voisin est touché ?
Le constat amiable est recommandé pour faciliter les échanges, mais il n’est pas une obligation légale générale. Déclarez le sinistre sans attendre si le voisin est absent ou refuse de signer, en transmettant vos observations, ses coordonnées disponibles et vos photographies.
L’assurance rembourse-t-elle automatiquement l’appareil encastré à l’origine de la fuite ?
Non. La garantie dégât des eaux peut couvrir les conséquences de l’écoulement sans financer la panne elle-même. Le remplacement de l’équipement dépend d’une garantie spécifique ou d’un recours éventuel contre un vendeur, un fabricant ou un installateur.
Comment contester une indemnisation insuffisante ?
Demandez le détail du calcul, les garanties retenues et les motifs des postes refusés. Adressez ensuite une contestation écrite accompagnée de devis et de justificatifs ; selon le contrat, une contre-expertise est envisageable, puis le service réclamation et le médiateur compétent peuvent être saisis selon leur procédure.